L’assurance habitation couvre un périmètre large, mais ses limites réelles apparaissent souvent au moment du sinistre. Entre les garanties de base incluses dans tout contrat multirisques, les options facultatives et les exclusions enfouies dans les conditions particulières, le décalage entre ce que l’on croit couvert et ce qui l’est effectivement peut coûter cher.
Le cadre réglementaire a par ailleurs bougé récemment, avec une surprime catastrophes naturelles passée de 12 % à 20 % au 1er janvier 2025, ce qui modifie la structure tarifaire de tous les contrats.
Incendie et dégât des eaux : un écart méconnu entre fréquence et coût
Tous les contrats multirisques habitation (MRH) intègrent la garantie dégât des eaux et la garantie incendie. Ces deux sinistres constituent le socle de toute couverture, mais leur poids financier respectif est rarement détaillé dans les guides grand public.
Selon le bilan 2025 de France Assureurs, publié le 24 juillet 2026, les incendies représentent le premier poste d’indemnisation, devant les dégâts des eaux, alors que ces derniers restent le sinistre le plus fréquent. Le coût moyen d’un incendie dépasse largement celui d’un dégât des eaux, ce qui explique cette inversion entre fréquence et charge financière.
Ce décalage a une conséquence directe sur la tarification. Un assureur qui enregistre plusieurs sinistres incendie sur un secteur géographique répercutera la hausse sur l’ensemble des contrats de la zone, y compris ceux des assurés qui n’ont jamais déclaré de sinistre.
Le dégât des eaux : le sinistre du quotidien
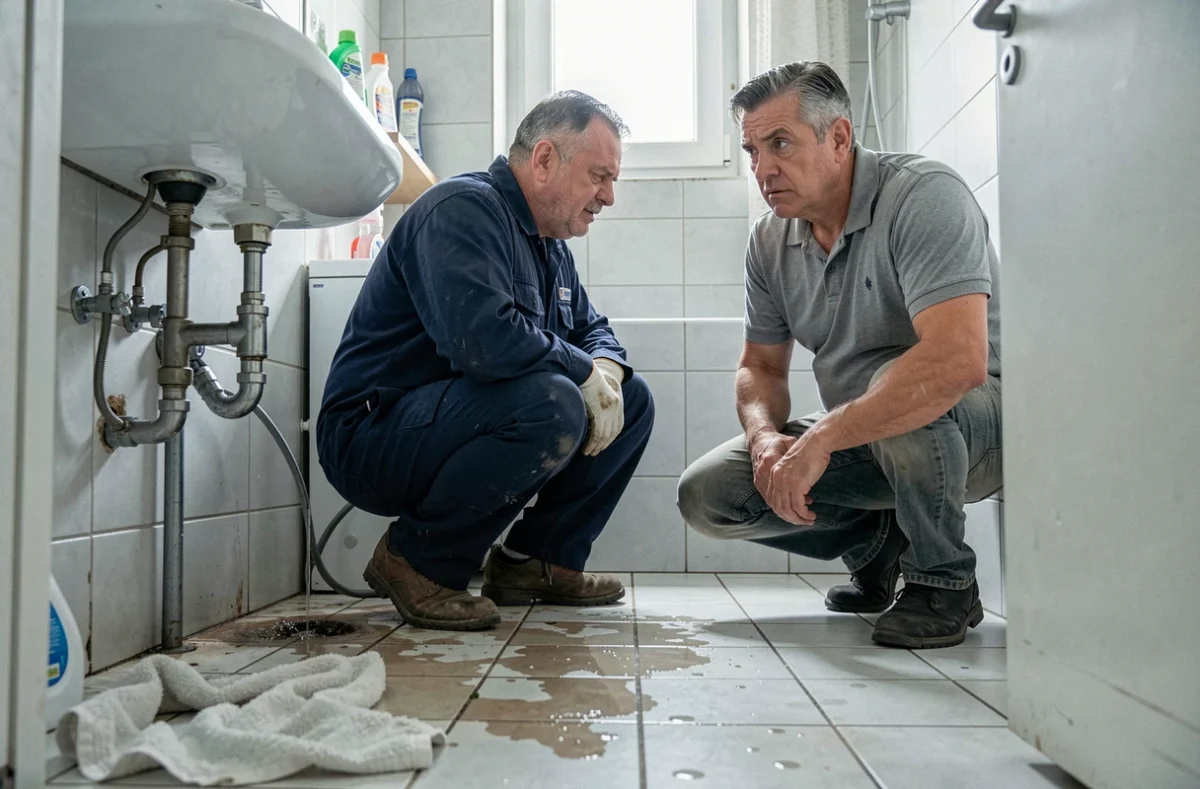
Fuite sous un évier, joint de baignoire défaillant, canalisation gelée en hiver : le dégât des eaux représente la majorité des déclarations de sinistre habitation en France. La garantie couvre généralement les dommages causés aux biens mobiliers et immobiliers par l’eau, y compris les frais de recherche de fuite.
Le piège courant concerne les infiltrations par toiture ou façade. De nombreux contrats excluent ces infiltrations si elles résultent d’un défaut d’entretien. Pour un propriétaire, la frontière entre sinistre couvert et défaut d’entretien non garanti repose sur l’appréciation de l’expert mandaté par l’assureur.
L’incendie : des dommages collatéraux souvent sous-estimés
La garantie incendie couvre les dommages directs du feu, mais aussi ceux causés par la fumée, la chaleur et l’intervention des secours (dégâts liés à l’eau des pompiers, par exemple). Ce qu’elle ne couvre pas systématiquement : les dommages électriques à l’origine de l’incendie si le contrat ne comporte pas de garantie dommages électriques spécifique.
Un appareil électroménager qui prend feu à cause d’un court-circuit sera indemnisé au titre de l’incendie. En revanche, une surtension qui grille un téléviseur sans déclencher de flamme relève de la garantie dommages électriques, souvent optionnelle.
Responsabilité civile habitation : ce qu’elle couvre et où elle s’arrête
La responsabilité civile incluse dans le contrat habitation indemnise les dommages que vous, votre famille ou vos animaux causez à des tiers. Un ballon de football qui brise la vitre du voisin, un dégât des eaux qui endommage l’appartement du dessous, un chien qui mord un passant : ces situations relèvent de cette garantie.
Pour les locataires, la responsabilité civile locative est obligatoire. Elle couvre les dommages causés au logement loué (incendie, explosion, dégât des eaux). Sans cette couverture, le locataire engage sa responsabilité personnelle sur l’ensemble de son patrimoine.
La responsabilité civile « vie privée », souvent incluse dans les contrats MRH, étend la couverture au-delà du logement : dommages causés lors d’activités de loisirs, par vos enfants mineurs, ou par une aide à domicile. En revanche, les dommages liés à une activité professionnelle exercée à domicile ne sont pas couverts par la RC vie privée standard. Un télétravailleur dont le matériel professionnel cause un sinistre devra vérifier s’il dispose d’une extension spécifique.
Vol, vandalisme et bris de glace : les garanties à conditions
La garantie vol est présente dans la plupart des contrats MRH, mais son déclenchement est conditionné au respect de mesures de protection. L’assureur exige en général :
- Des moyens de fermeture conformes (serrure multipoints, volets ou barreaux aux fenêtres accessibles) dont le type peut varier selon les contrats
- Des traces d’effraction constatées par un dépôt de plainte : sans effraction prouvée, pas d’indemnisation dans la majorité des cas
- Une déclaration de sinistre dans un délai de deux jours ouvrés après la découverte du vol, contre cinq jours pour les autres sinistres
Le délai de déclaration réduit à deux jours pour le vol est un point qui piège régulièrement les assurés. Passé ce délai, l’assureur peut refuser l’indemnisation ou la réduire.
Le bris de glace couvre les fenêtres, baies vitrées, miroirs fixés et parfois les plaques vitrocéramiques selon les contrats. Les vérandas et verrières ne sont pas toujours incluses : elles nécessitent souvent une extension spécifique.
Franchise habitation : le montant qui reste à votre charge
La franchise est la somme qui reste à la charge de l’assuré après chaque sinistre. Son montant figure dans les conditions particulières du contrat, et il varie selon le type de sinistre.
Plusieurs types de franchises coexistent dans un même contrat. La franchise absolue (un montant fixe déduit de l’indemnisation) est la plus courante. La franchise relative (en dessous d’un seuil, rien n’est versé ; au-dessus, tout est pris en charge) est plus rare mais existe sur certaines garanties.
Pour les catastrophes naturelles, la franchise est encadrée par la loi. Elle est fixe pour les biens à usage d’habitation. La surprime catastrophes naturelles est passée de 12 % à 20 % au 1er janvier 2025, selon le décret du 22 décembre 2023. Cette hausse concerne tous les contrats conclus ou renouvelés depuis cette date.
Comment la franchise influence le choix du contrat
Augmenter sa franchise permet de réduire la prime annuelle. Un assuré qui n’a jamais déclaré de sinistre en plusieurs années peut avoir intérêt à accepter une franchise plus élevée pour diminuer sa cotisation. En revanche, pour un logement situé en zone inondable ou dans un quartier à forte sinistralité vol, une franchise basse reste préférable même si la prime est plus élevée.
Comparer les contrats uniquement sur le montant de la prime mensuelle sans regarder les franchises est l’erreur la plus fréquente. Deux contrats au même tarif peuvent impliquer des restes à charge très différents en cas de sinistre.
Exclusions courantes et sinistres non couverts par l’assurance habitation
Aucun contrat MRH ne couvre tout. Les exclusions les plus fréquentes concernent :
- Les dommages résultant d’un défaut d’entretien manifeste (toiture non réparée, canalisation vétuste signalée)
- Les biens professionnels stockés à domicile, sauf extension spécifique au contrat
- Les espèces, titres et valeurs au-delà d’un plafond souvent très bas
- Les véhicules stationnés dans un garage ou une dépendance (couverts par l’assurance auto)
- Les dommages causés intentionnellement par l’assuré
Les dépendances (garage, cave, abri de jardin) ne sont couvertes que si elles sont déclarées au contrat. Un abri de jardin non mentionné dans les conditions particulières ne sera pas indemnisé en cas de sinistre, même s’il se trouve sur la même parcelle que le logement principal.
Autre zone grise : les objets de valeur sont souvent plafonnés à un pourcentage du capital mobilier. Bijoux, œuvres d’art ou instruments de musique dépassant ce plafond nécessitent une déclaration spécifique avec estimation, voire une garantie objets de valeur dédiée.
Délais d’indemnisation et recours après un sinistre habitation
Après déclaration, l’assureur mandate un expert pour les sinistres dépassant un certain montant. Le délai d’indemnisation varie selon la nature du sinistre. Pour un dégât des eaux simple, le règlement intervient généralement sous quelques semaines. Pour un incendie avec destruction partielle du logement, la procédure peut s’étendre sur plusieurs mois.
En cas de catastrophe naturelle, l’indemnisation ne peut intervenir qu’après publication d’un arrêté interministériel constatant l’état de catastrophe naturelle. Ce délai administratif, indépendant de l’assureur, peut rallonger considérablement le processus.
Si l’indemnisation proposée semble insuffisante, l’assuré peut contester l’évaluation de l’expert en mandatant un expert d’assuré à ses frais, ou saisir le médiateur de l’assurance. Le recours au médiateur est gratuit et suspend les délais de prescription.
Le bilan 2025 de France Assureurs confirme une tendance de fond : les sinistres sont moins fréquents mais leur coût moyen progresse. Cette évolution pousse les assureurs à durcir les conditions d’indemnisation et à allonger les délais d’expertise sur les dossiers complexes.
Chaque contrat habitation mérite une relecture annuelle, en particulier après un déménagement, des travaux ou l’acquisition de biens de valeur. Le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un professionnel qui pourra analyser votre situation et vos garanties actuelles.